Domain einbruchssicherheit.de kaufen?
Wir ziehen mit dem Projekt
einbruchssicherheit.de um.
Sind Sie am Kauf der Domain
einbruchssicherheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einbruchssicherheit.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Technisat Wassersensor 1 für Smart Home Systeme / SicherheitssystemeAls Erweiterung des Smart-Home-Systems von TechniSat erkennt der Wassersensor 1 aus- bzw. überlaufendes Wasser, z. B. bei Badewannen, Waschmaschinen oder Spülbecken. Bei Wasserfeststellung informiert der Sensor das Smart-Home-System, um Sie z. B. über den Signalton der Innensirene 1 zu alarmieren. Der Wassersensor 1 lässt sich einfach und beinahe unsichtbar installieren (z. B. hinter einer Wachmaschine). Die Einbindung in das Smart-Home-System erfolgt über die Connect-App. Der Sensor kommuniziert via Z-Wave-Funkverbindung mit dem Smart-Home-System. Technische Daten: Umgebungsbedingungen Betrieb IP-Klasse: 20 Umgebungstemperatur: -10 ... 60 °C Funkverbindung Funkkommunikation: Z-Wave Plus Reichweite Innen: max. 40 m Betriebsfrequenz: 868.42 MHz Stromversorgung Nennspannung: 3 V Batterie: 1 x CR123A42,31 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Somfy 1875280 Funk-Alarmanlagen-SetDas Sicherheitssystem Somfy Home Alarm bietet Ihnen und Ihrer Familie einen Rundumschutz für Ihr Zuhause. Das System erkennt dank patentierter Somfy IntelliTAG Erschütterungstechnolgie (für Fenster und Türen) Einbrüche bevor sie entstehen. Über die mitgelieferte Innensirene werden Sie mit einer kraftvollen 110 dB Alarmsignal informiert und der potentielle Einbrecher abgeschreckt. Ihr sicheres Zuhause überprüfen und steuern Sie ganz einfach mit der Somfy Home Alarm-App. So haben Sie alles stets im Blick - auch von unterwegs!469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abus Fenstersicherung FTS96 Schloss gleichsperrend - Fensterschloss als zusätzlicher Einbruchsschutz, braunFENSTERSICHERUNG: massives Schloss für nach innen öffnende Fenster und Fenstertüren, für bequemes Verschließen per Drehknauf, einfaches Öffnen mit Schlüssel EINFACHE MONTAGE: der Schlosskasten wird am Fensterflügel und der Schließkasten am Fensterrahmen befestigt FENSTER SICHERHEITSBESCHLAG: Fensterschutz mit verkrallenden Stahl-Doppelriegel mit über 1 Tonne Druckwiderstand - schützt effektiv gegen Aufhebeln SPEZIFIKATION: Ausführung: für Fenster aus Holz, Kunststoff und Aluminium | Sperre: gleichsperrend | Zertifiziert: VdS- und DIN- anerkannt | Richtung: links / rechts verwendbar LIEFERUMFANG: 1x Schließkasten, 1x Schlosskasten, 2x Schlüssel und Montagematerial122,12 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Grothe Alarmanlagen Set KT 1068/904Anzahl der Meldegruppen=4Anzahl der Sabotagegruppen=1Anzahl der Überfallgruppen=1Integriertes Wählgerät=neinAnzahl der Ausgänge für akustische Signalgeber=6Anzahl der Ausgänge für optische Signalgeber=6Ereignisspeicher=jaBetriebsspannung=12 VBusfähig=jaFunkanbindung=jaMit Netzteil=jaNotstromversorgung integriert=jaSchnittstelle extern=jaHöhe=275 mmBreite=290 mmTiefe=95 mmKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=neinVdS-Klasse=ohne846,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
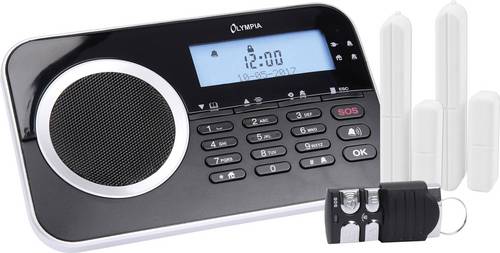
Olympia Protect 9730 6018 Funk-Alarmanlagen-Set Funk-Alarmanlagen-SetSicherheit kann so einfach sein! Mehr Schutz für Ihre Zuhause mit den neuen Protect Anlagen. Einfache Installation und Ausbaufähig bis zu 32 Sensoren. ProCom App Steuern Sie jetzt Ihre Basis der Protect-Alarmanlage auch von unterwegs komfortabel mit Ihrem Smartphone. Sie haben die Möglichkeit, sowohl mit der GSM-Variant als auch mit der Festnetz-Variante folgende Funktionen auszuwählen: Alarm-Modus, Unscharf-Modus, Zuhause-Modus, Lautlos-Modus, Reinhörfunktion und Freisprechfunktion.69,84 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Technisat Wassersensor 1 für Smart Home Systeme / SicherheitssystemeAls Erweiterung des Smart-Home-Systems von TechniSat erkennt der Wassersensor 1 aus- bzw. überlaufendes Wasser, z. B. bei Badewannen, Waschmaschinen oder Spülbecken. Bei Wasserfeststellung informiert der Sensor das Smart-Home-System, um Sie z. B. über den Signalton der Innensirene 1 zu alarmieren. Der Wassersensor 1 lässt sich einfach und beinahe unsichtbar installieren (z. B. hinter einer Wachmaschine). Die Einbindung in das Smart-Home-System erfolgt über die Connect-App. Der Sensor kommuniziert via Z-Wave-Funkverbindung mit dem Smart-Home-System. Technische Daten: Umgebungsbedingungen Betrieb IP-Klasse: 20 Umgebungstemperatur: -10 ... 60 °C Funkverbindung Funkkommunikation: Z-Wave Plus Reichweite Innen: max. 40 m Betriebsfrequenz: 868.42 MHz Stromversorgung Nennspannung: 3 V Batterie: 1 x CR123A42,31 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Somfy 1875280 Funk-Alarmanlagen-SetDas Sicherheitssystem Somfy Home Alarm bietet Ihnen und Ihrer Familie einen Rundumschutz für Ihr Zuhause. Das System erkennt dank patentierter Somfy IntelliTAG Erschütterungstechnolgie (für Fenster und Türen) Einbrüche bevor sie entstehen. Über die mitgelieferte Innensirene werden Sie mit einer kraftvollen 110 dB Alarmsignal informiert und der potentielle Einbrecher abgeschreckt. Ihr sicheres Zuhause überprüfen und steuern Sie ganz einfach mit der Somfy Home Alarm-App. So haben Sie alles stets im Blick - auch von unterwegs!469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Abus Fenstersicherung FTS96 Schloss gleichsperrend - Fensterschloss als zusätzlicher Einbruchsschutz, braunFENSTERSICHERUNG: massives Schloss für nach innen öffnende Fenster und Fenstertüren, für bequemes Verschließen per Drehknauf, einfaches Öffnen mit Schlüssel EINFACHE MONTAGE: der Schlosskasten wird am Fensterflügel und der Schließkasten am Fensterrahmen befestigt FENSTER SICHERHEITSBESCHLAG: Fensterschutz mit verkrallenden Stahl-Doppelriegel mit über 1 Tonne Druckwiderstand - schützt effektiv gegen Aufhebeln SPEZIFIKATION: Ausführung: für Fenster aus Holz, Kunststoff und Aluminium | Sperre: gleichsperrend | Zertifiziert: VdS- und DIN- anerkannt | Richtung: links / rechts verwendbar LIEFERUMFANG: 1x Schließkasten, 1x Schlosskasten, 2x Schlüssel und Montagematerial122,12 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Grothe Alarmanlagen Set KT 1068/904Anzahl der Meldegruppen=4Anzahl der Sabotagegruppen=1Anzahl der Überfallgruppen=1Integriertes Wählgerät=neinAnzahl der Ausgänge für akustische Signalgeber=6Anzahl der Ausgänge für optische Signalgeber=6Ereignisspeicher=jaBetriebsspannung=12 VBusfähig=jaFunkanbindung=jaMit Netzteil=jaNotstromversorgung integriert=jaSchnittstelle extern=jaHöhe=275 mmBreite=290 mmTiefe=95 mmKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=neinVdS-Klasse=ohne846,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wickert, Harald: SchutzmaßnahmenSchutzmaßnahmen , Arbeitsheft , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage 2025, Erscheinungsjahr: 20250403, Titel der Reihe: Schutzmaßnahmen##, Autoren: Wickert, Harald~Jagla, Dieter, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage 2025, Seitenzahl/Blattzahl: 96, Keyword: Elektrotechnik; Unterrichtswerke; Arbeitsheft, Fachschema: Schutz (Technik)~Technik / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 254, Breite: 186, Höhe: 32, Gewicht: 236, Produktform: Kartoniert, Genre: Schule und Lernen,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Somfy 1875280 Funk-Alarmanlagen-SetDas Sicherheitssystem Somfy Home Alarm bietet Ihnen und Ihrer Familie einen Rundumschutz für Ihr Zuhause. Das System erkennt dank patentierter Somfy IntelliTAG Erschütterungstechnolgie (für Fenster und Türen) Einbrüche bevor sie entstehen. Über die mitgelieferte Innensirene werden Sie mit einer kraftvollen 110 dB Alarmsignal informiert und der potentielle Einbrecher abgeschreckt. Ihr sicheres Zuhause überprüfen und steuern Sie ganz einfach mit der Somfy Home Alarm-App. So haben Sie alles stets im Blick - auch von unterwegs!448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.